C'est la question qui revient le plus souvent dans nos Sales Center, parfois même avant celle du prix : combien faut-il avoir pour commencer ? La réponse dépend de la formule retenue, et il en existe plus qu'on ne le croit. Financer un achat d'appartement ne se résume pas à décrocher un crédit.
L'apport personnel : combien prévoir vraiment Les banques algériennes demandent généralement un apport compris entre 10 et 20 % du prix du logement, parfois davantage selon l'établissement et le profil de l'emprunteur. Plus l'apport est élevé, plus la mensualité baisse et plus le dossier passe facilement. Un apport important n'est pas qu'une exigence bancaire : il réduit le coût total de votre investissement immobilier. Attention toutefois, l'apport ne couvre pas tout. Les frais d'acte se règlent à part, le jour de la signature, et le crédit ne finance ni ces frais ni la décoration de votre futur logement.
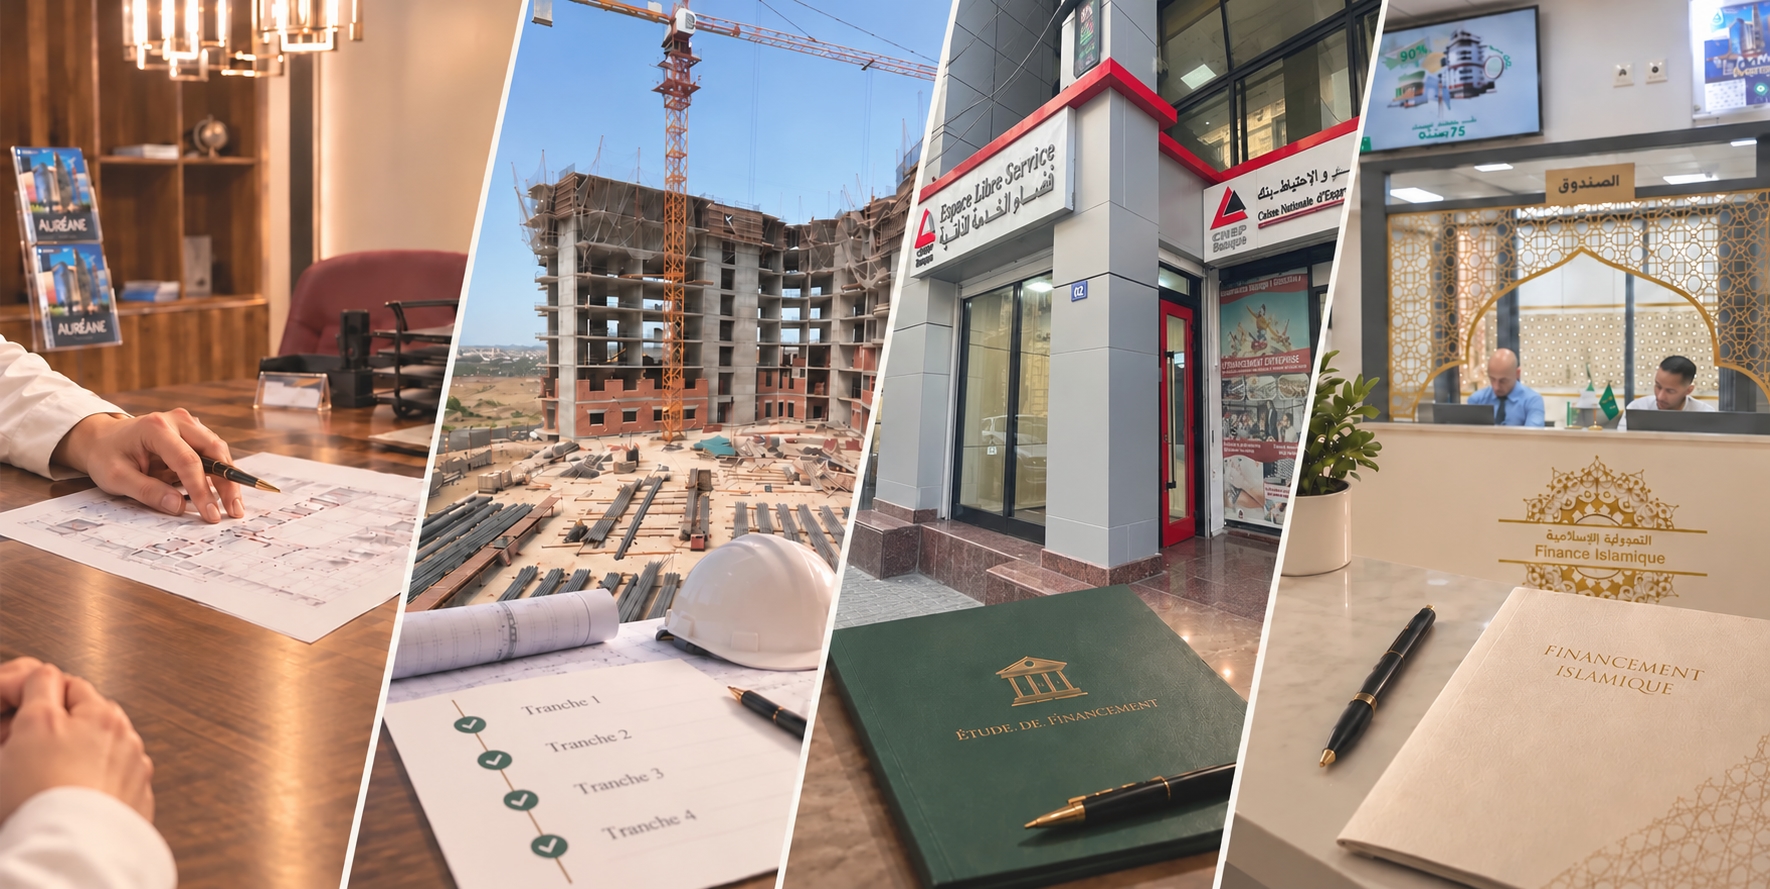
Le paiement échelonné, la formule la plus utilisée Dans le neuf, beaucoup d'acquéreurs se passent tout simplement de banque. La vente sur plan permet de régler le prix par tranches, au rythme de l'avancement des travaux, selon un échéancier inscrit dans le contrat notarié. C'est le mode de financement le plus répandu dans la promotion immobilière privée, et le plus lisible : vous savez dès la signature ce que vous devrez payer, et quand. Vérifiez simplement que le programme est couvert par le fond de garantie du FGCMPI avant de verser la première tranche.
Le crédit bancaire classique La CNEP-Banque, la BNA, le CPA, la BEA, la BDL et plusieurs banques privées financent l'achat d'un logement neuf. Les taux fixes se situent aujourd'hui autour de 5 à 7 % selon la banque, la durée et le profil, et la durée de remboursement peut atteindre 25 ou 30 ans, la CNEP-Banque allant traditionnellement plus loin.
Deux limites reviennent partout : l'âge, le crédit devant être soldé avant 70 ou 75 ans selon l'établissement, et le taux d'endettement, la mensualité ne devant pas dépasser environ le tiers du revenu net du foyer. S'y ajoutent une hypothèque sur le bien et une assurance décès-invalidité.
Le crédit bonifié, encore largement méconnu C'est le dispositif que la plupart des acheteurs ignorent. Le décret exécutif n° 10-87 du 10 mars 2010 prévoit que le Trésor prenne en charge une partie des intérêts pour l'acquisition d'un logement promotionnel collectif neuf, achevé ou vendu sur plan, auprès d'un promoteur public ou privé.
Le taux tombe alors à 1 % pour les revenus inférieurs ou égaux à six fois le SNMG, et à 3 % pour les revenus situés entre six et douze fois le SNMG. La banque réclame le contrat de vente sur plan notarié, enregistré et publié, accompagné de l'attestation de garantie du FGCMPI. Le dispositif s'adresse aux acquéreurs résidant en Algérie ; les Algériens de l'étranger relèvent d'offres spécifiques.
Autrement dit, l'achat d'un appartement dans une résidence neuve entre exactement dans le champ du dispositif. Posez la question à votre banquier : sur vingt ans, l'écart entre 1 % et 6 % se chiffre en millions de dinars.
Les formules de finance islamique Mourabaha, Ijara, Istisna'a : la BNA, la CNEP-Banque, Al Baraka et Al Salam proposent des financements conformes aux principes de la charia. La BNA a également lancé Bladi DZ, une offre dédiée aux Algériens de l'étranger qui réunit comptes et financements immobiliers.
Un conseil valable pour tout le monde : comparez le coût total sur la durée, pas seulement le principe. La formule la plus conforme à vos convictions n'est pas automatiquement la moins chère, et l'inverse se vérifie tout autant.
Ce que la banque regarde dans votre dossier La régularité pèse plus que le montant. Un salarié en poste depuis plus d'un an, avec des revenus stables et peu d'engagements en cours, passe plus facilement qu'un dossier au revenu élevé mais irrégulier. La banque examine vos crédits en cours, vos charges fixes, et demande souvent la domiciliation de votre salaire.
Côté logement, elle vérifie la conformité du dossier : contrat de vente sur plan, permis de construire, agrément du promoteur, garantie. Un programme en règle accélère nettement l'instruction.
Les frais qu'on oublie de compter Frais de dossier, assurance, frais d'acte, puis, une fois installé, les charges de copropriété. On y pense rarement au moment de calculer sa capacité d'emprunt, alors qu'elles tombent tous les mois. Renseignez-vous sur la gestion immobilière de la résidence et sur le montant prévisionnel des charges : cela fait partie du budget au même titre que la mensualité.
Combiner plutôt que choisir Rien n'oblige à s'en tenir à une seule solution. Beaucoup d'acquéreurs versent un apport, suivent l'échéancier du promoteur pendant la construction, puis mobilisent un crédit pour le solde à la livraison. Ce montage réduit le montant emprunté, donc le coût total, et étale l'effort sur plusieurs années.
Pour un investissement immobilier destiné à la location, le raisonnement change encore : le loyer attendu allège la mensualité, mais il ne doit jamais entrer dans le plan de financement comme une certitude.